فرض کنید در حالی که ارزش گذاری دارایی ها کاهش می یابد، رونق سرمایه گذاری در هوش مصنوعی فروکش می کند. برخی از افکار در مورد پیامدها.
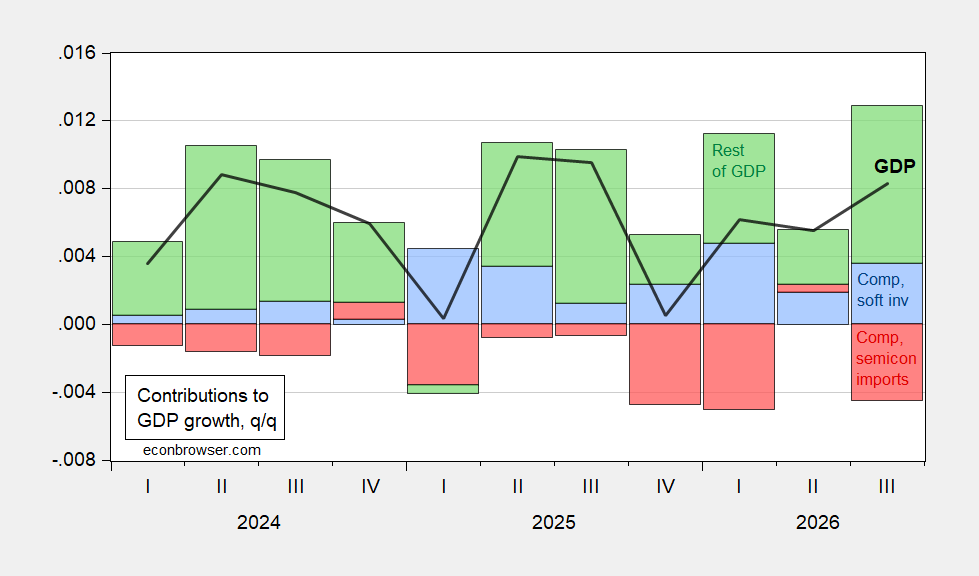
اول، همانطور که به خوبی بحث شد، افزایش سرمایه گذاری – نسبت به تولید ناخالص داخلی – تا حد زیادی با واردات جبران شده است. از نظر حسابداری، این در شکل 1 نشان داده شده است.
شکل 1: رشد سه ماهه تولید ناخالص داخلی (خط سیاه)، سهم رشد تولید ناخالص داخلی سه ماهه ناشی از سرمایه گذاری در رایانه و نرم افزار (نوار آبی)، از واردات رایانه، تجهیزات جانبی و نیمه هادی ها (نوار قرمز)، بقیه GP (نوار سبز) (همه سالانه نیستند). منبع: BEA، محاسبات نویسنده.
اگرچه ساخت مراکز داده در جزء مخارج سرمایه ای لحاظ نشده است، اما افزودن آن به سال 2025 (میزان داده های موجود) تصویر کلی را تغییر نخواهد داد.
با این حال، برای سنجش اینکه چه اتفاقی برای اقتصاد به عنوان یک کل میافتد، حداقل باید به ضریبهای کینزی (از سرمایهگذاری، از واردات) فکر کرد. اگر ضرایب برای هر دو دسته تقریباً یکسان باشد، حداقل تا آنجا که به تولید ناخالص داخلی مربوط میشود، در پایان دوره رونق به یک رکود نزدیک میشویم.
از سوی دیگر، رونق سرمایه به دلیل انتظارات بالای سود هوش مصنوعی است. اگر انتظارات یا به دلیل تضاد بین برنامه های هزینه و فرصت های تامین مالی یا با تغییرات در محیط سیاسی درک شده کاهش یابد، قیمت دارایی ها کاهش می یابد و منجر به کاهش مصرف نسبت به آنچه در غیر این صورت اتفاق می افتد، می شود.
از آنجایی که من نمیدانم چه اتفاقی برای قیمت داراییهای مرتبط با هوش مصنوعی میافتد، فقط به عنوان معیاری در نظر میگیرم که اگر ارزش بازار سهام در سه ماهه چهارم بهبود نیابد چه اتفاقی خواهد افتاد. ارزش خالص خانوار پس از آن کاهش می یابد، که به معنای کاهش رشد مصرف است.
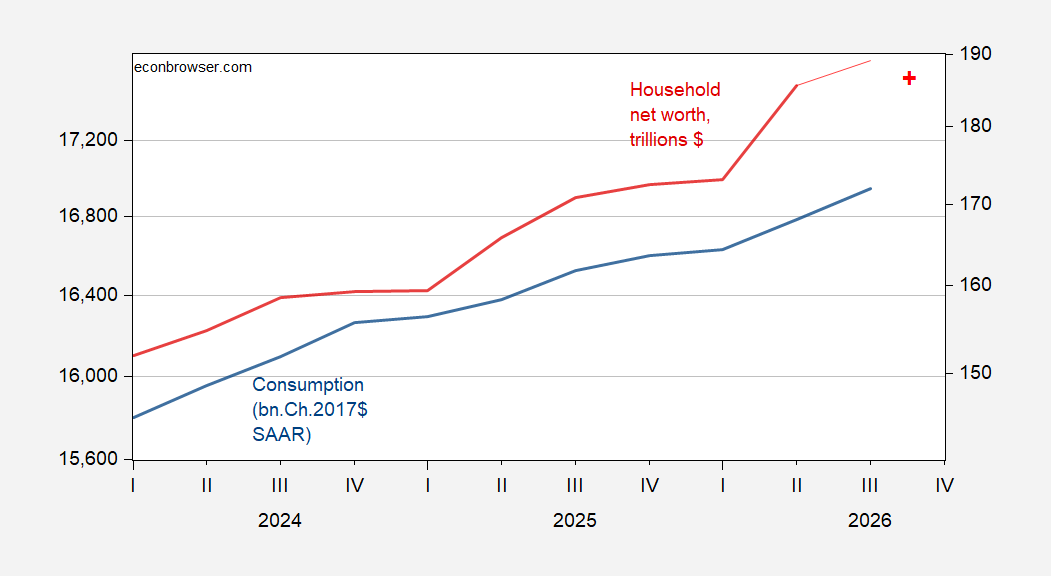
شکل 2: مصرف، در bn.Ch.2017 $، SAAR (آبی، مقیاس ورود به سیستم چپ)، دارایی خالص خانوار به تریلیون دلار (قرمز تیره پررنگ، مقیاس ثبت سمت راست)، ارزش خالص ضمنی با فرض ثابت ماندن سرمایه خالص، 3.4 تریلیون دلار افزایش در سرمایه بازار سهام (خط قرمز، مقیاس ثبت سمت راست)، 3 تریلیون دلار کاهش (کاهش) منبع: BEA، جریان وجوه فدرال رزرو (قرمز پررنگ)، محاسبات نویسنده.
بیگوت و اسپیک (2026) تخمین می زنند که حدود نیمی از رشد 2 درصدی مصرف ثبت شده در سال 2025 به دلیل افزایش ثروت بازار سهام است. این تخمین بر اساس تمایل به ثروت نهایی برای مصرف حدود 0.027 (2.7 سنت به ازای هر دلار ثروت سرمایه) است.
با رشد 2.5 درصدی مصرف در سال منتهی به سه ماهه سوم، اثر سرریز منجر به رشد منفی تولید ناخالص داخلی نمی شود و بقیه چیزها را ثابت نگه می دارد. و به نظر می رسد که این نوعی اجماع باشد. همانطور که گفته شد، تعدیل آشفته بازارهای مالی در پاسخ به کالیبراسیون مجدد هوش مصنوعی احتمالاً منجر به افزایش عدم اطمینان می شود که خود تقاضای کل را کاهش می دهد. پس چه کسی می داند.