یک یادداشت سریع در اینجا برای پیگیری پست توپ کریستال ماکرو که چند هفته پیش نوشتم (لینک اینجا برای مشترکین). مایکل مسیکا از بلومبرگ در مورد بازگشت کاپکس رالی بعدی اظهار نظری داشت. و برای من، که نقاط زیادی را به هم متصل می کند. اجازه دهید در زیر به طرح کلی فکرم بپردازم.
چیزی که من در قطعه توپ کریستال ماکرو نوشتم این بود:
با این حال، من به دنبال سازگاری هستم. این توالی از دستمزد مصرف کننده تا مصرف تا تولید صنعتی تا مخارج سرمایه و سود شرکت ها را شامل می شود. این بدان معناست که دستمزدها باید کلید قدرت و دوام بهبود باشد، در حالی که اشتغال و مخارج سرمایه بهجای محرکهای چرخه تجاری، شاخصهای عقب مانده هستند.
بنابراین، در نتیجه نقل و انتقالات عظیم دولتی که ترازنامه خانوارها را دست نخورده نگه داشت، میتوانیم به روند اشتغال نگاه کنیم تا بسنجیم آیا این چرخه دارای پاهایی است یا خیر. در اروپا، طرحهای اشتغال مانند چارچوب Kurzarbeit آلمان با افزایش انتقالهای دولتی ترکیب میشوند، به این معنی که اولین مرحله از توالی دستمزد حمایت میشود. در ایالات متحده، با پیشرفت بازگشایی، شاهد افزایش دستمزدهای زیادی هستیم. این را درک کرده و آن را به پتانسیل افزایش سرمایه مرتبط کرده است.
آیا این پیش نیاز مارپیچ دستمزد و قیمت است یا تغییر یکباره دستمزد فقر به درآمد قابل قبول؟
من معتقدم که ما دومی را می بینیم. اگر چنین است، به معنای تغییر سکولار به سمت مصرف بالاتر است که به شرکتها دلایلی برای سرمایهگذاری به جای خرید مجدد میدهد https://t.co/JTWt9YWlbt
– ادوارد هریسون (@edwardnh) 9 ژوئن 2021
بعداً مقاله مسیکا را در وبلاگ Bloomberg Markets Live دیدم که در آن درباره اروپا می نویسد:
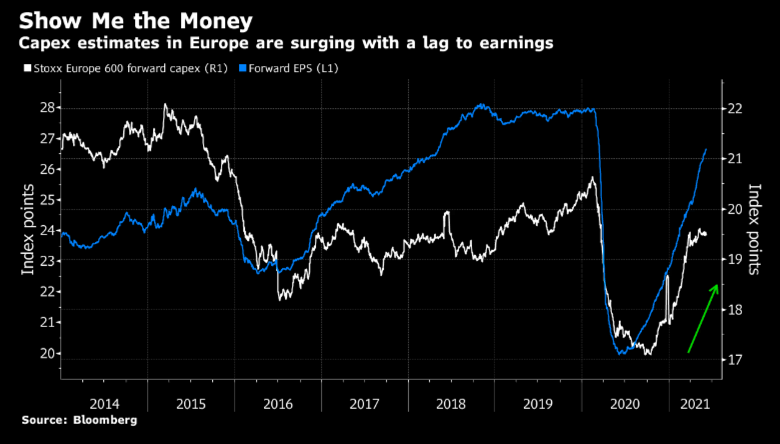
شرکتها در حال افزایش هزینهها در سراسر جهان پس از همهگیری هستند و به طور فزایندهای از سرمایهگذاری و توسعه نسبت به بازگشت پول نقد به سهامداران حمایت میکنند. این احتمالاً رشد اقتصادی را تقویت می کند، اما برندگان بازار سهام را نیز ایجاد می کند.
به نقطه. در اینجا بهترین نموداری است که او استفاده کرده است.
او دقیقاً همان چیزی را میگوید که من میگفتم: وقتی بخشهای بزرگی از مشتریان خود را با پول خرج کردن و افزایش دستمزد میبینید، به این معنی که در آینده میتوانند بیشتر خرج کنند، زیرا دستمزدها نوسان است، شما میخواهید در آینده سرمایهگذاری کنید. شرکتهای دو طرف اقیانوس اطلس هم اکنون این را میبینند. و این بدان معناست که چشم انداز بیشتری برای رکود غیرسکولار پایدار وجود دارد.
و برای بازگشت به آنچه مسیکا در مورد اروپا می گوید، این نمودار را به خاطر بسپارید. من آن را در اردیبهشت پست کردم.
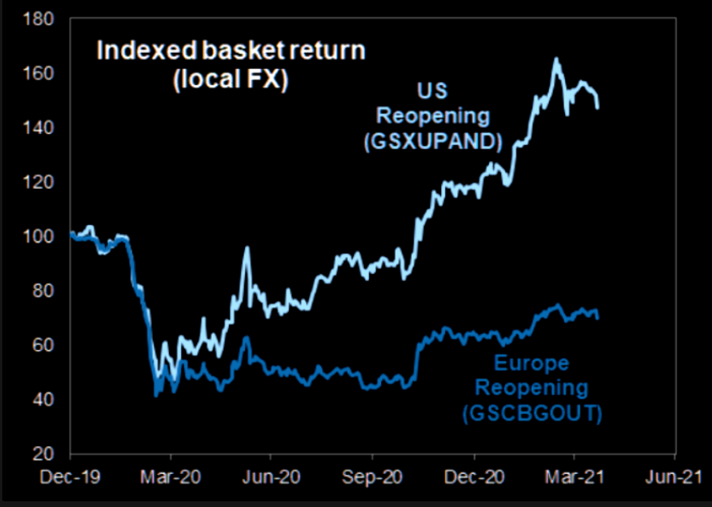
این به شما می گوید که در اروپا جا برای دویدن وجود دارد. و همانطور که مسیکا می گوید، برندگان در بازار سهام وجود خواهند داشت. او کالاهای سرمایه ای، خدمات نفتی، فناوری، مواد و سازندگان خودرو را با واحدهای تجاری برنده می بیند. این چیزی است که باید در حین نزدیک شدن اروپا به ایالات متحده تماشا کرد.